SekdaTV.Com || JAKARTA - Pembahasan RUU Perampasan Aset 2026 memunculkan satu pertanyaan besar: apakah aturan ini cukup untuk mengejar kekayaan gelap pejabat yang masih aktif? Menurut pemerhati keamanan dan ketahanan nasional Irjen Pol (P) Dr. Drs. Yehu Wangsajaya, M.Kom., jawabannya belum.
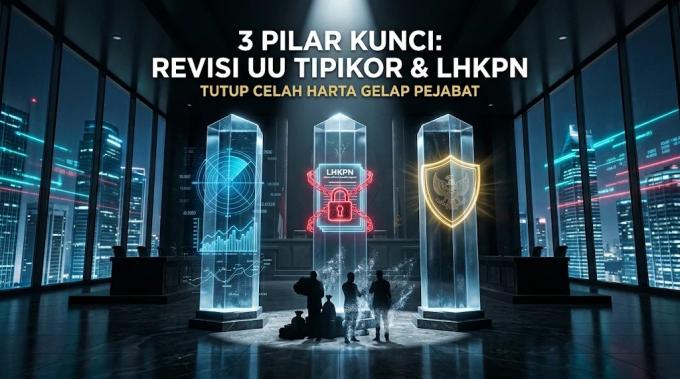
Yehu menjelaskan, RUU tersebut dikunci sebagai hukum acara. Artinya, tidak ada delik illicit enrichment (pengayaan tidak sah) dan tidak ada perampasan otomatis atas aset di luar LHKPN. Karena itu, kata dia, pengejaran harta gelap pejabat aktif membutuhkan revisi dua undang-undang pendamping: UU Tipikor dan UU LHKPN. Ia merumuskannya dalam tiga pilar.
Pilar 1: Metode "Abstrak 6 Tahun" ala Belanda
Pilar pertama menyasar revisi Pasal 18, 37, dan 38B UU Tipikor, dengan mengadopsi pendekatan yang dipakai Belanda. Yehu menguraikan tiga poin:
- Perluas pembuktian terbalik. Jangan dibatasi pada delik kerugian keuangan negara, tetapi juga diterapkan pada kasus suap dan gratifikasi.
- Audit kas mundur 6 tahun. Mengacu pada Pasal 36e KUHP Belanda, begitu pejabat divonis dalam satu perkara korupsi, jaksa berhak menggugat seluruh selisih kekayaan tak wajar selama 6 tahun ke belakang, termasuk aset atas nama pihak lain (nominee).
- Tanpa bukti transaksi per aset. Negara cukup membuktikan selisih kas (unexplained gap) dengan standar probabilitas berimbang. Terdakwa wajib membantah angka demi angka dengan dokumen bank, akta hibah atau waris, atau bukti pajak yang sah.
Pilar 2: Pasal 36 MACC Act ala Malaysia
Pilar kedua menyasar revisi UU Nomor 28 Tahun 1999 tentang LHKPN, dengan mengacu pada Pasal 36 MACC Act Malaysia.
- Perintah deklarasi 30 hari. Jika sistem AI LHKPN milik KPK atau data PPATK menemukan lonjakan gaya hidup atau harta tak wajar, KPK dan Kejaksaan berwenang menerbitkan perintah tertulis kepada pejabat, pasangan, dan pihak terafiliasi dewasa untuk mendeklarasikan seluruh aset di dalam dan luar negeri di bawah sumpah dalam 30 hari.
- Kebohongan LHKPN menjadi pidana. LHKPN diubah dari kewajiban administratif menjadi kewajiban hukum. Menolak melapor atau sengaja menyembunyikan aset menjadi tindak pidana mandiri dengan ancaman penjara dan denda berat.
- Jembatan ke UU Perampasan Aset. Temuan deklarasi palsu otomatis menjadi bukti permulaan yang sah untuk pemblokiran dan penyitaan aset.
Pilar 3: Pengaman konstitusional
Agar tidak berubah menjadi alat kekuasaan, Yehu menegaskan perlunya pagar pengaman, untuk menjaga Pasal 28H ayat (4) UUD 1945 serta kepastian investasi.
- Khusus penyelenggara negara. Perintah deklarasi dan audit 6 tahun hanya menyasar pejabat publik atau ASN beserta beneficial owner -nya. Warga sipil dan pengusaha swasta tanpa perkara pidana tidak termasuk.
- Anak di bawah umur dikecualikan. Kewajiban deklarasi keluarga dibatasi pada pasangan dan anggota keluarga dewasa, agar tidak memicu polemik penyidikan terhadap anak.
- Izin yudisial dan tidak berlaku surut. Perintah deklarasi khusus wajib melalui izin hakim atau pengawas independen dan berlaku ke depan. Hasil rampasan tetap dikelola Badan Pengelola Aset yang profesional melalui lelang terbuka.
Inti pesan
Tanpa revisi UU Tipikor dan UU LHKPN, kata Yehu, RUU Perampasan Aset hanya akan tajam mengejar aset buron, tetapi tumpul menyentuh pejabat aktif yang menyembunyikan harta di luar LHKPN. Ia mengutip data bahwa pada 2025 eksekusi aset rampasan baru terealisasi sekitar Rp21 triliun dari Rp65,7 triliun nilai putusan pengadilan.
Yehu menutup dengan pesan agar masyarakat tetap waspada, cerdas digital, dan terus hidup bersahaja.
Yehu Wangsajaya adalah pemerhati keamanan dan ketahanan nasional, futurolog, dan inovator IT, yang dikenal dengan julukan "Jenderal Bersahaja". Ia penulis buku Meningkatkan Kewaspadaan Nasional terhadap Proxy War.